Целое поколение может сталкиваться с ростом стоимости жизни и одновременно делать выбор в пользу такого образа жизни, который еще больше увеличивает эти расходы.
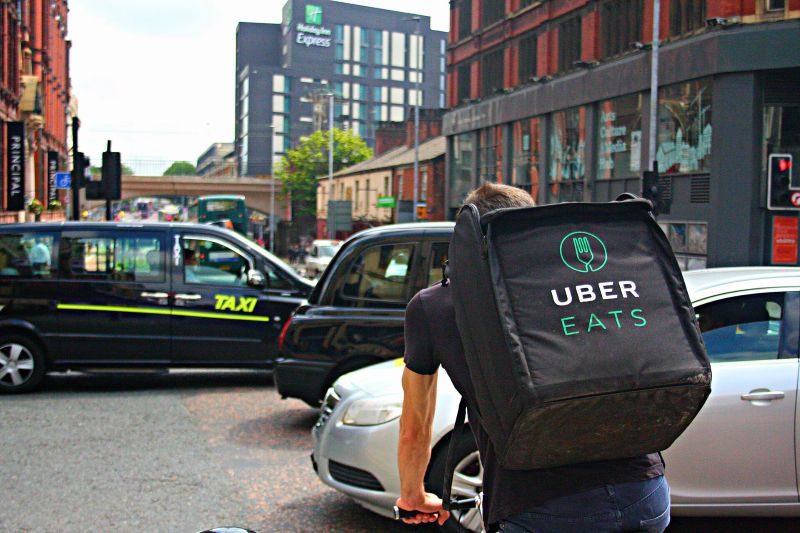
Photo credit: Shopblocks via Wikimedia Commons (CC BY 2.0)
Недавно одна женщина заплатила 32 доллара за доставку домой двойного сэндвича с ростбифом из Arby’s. Сам сэндвич стоил 13,28 доллара. Uber Eats добавил 12 долларов за доставку, еще 2 доллара за расстояние, налоги и чаевые в размере 3 долларов. Тридцать два доллара за один сэндвич. А потом она пожаловалась на цену.
В этой сделке что-то в корне неправильно, и дело тут вовсе не в ростбифе. В какой-то момент нашей жизни встать с дивана, сесть в машину и самому съездить за обедом стало настолько неудобно, что люди готовы платить кому-то другому, лишь бы этого не делать. Очевидно, заплатить 32 доллара за сэндвич предпочтительнее, чем самому за ним съездить.
Именно такую потребительскую экономику создали американцы. Мы платим ежемесячные сборы за развлечения, покупаем в кредит телефоны, которые стоят дороже, чем первые автомобили некоторых людей, подписываемся на сервисы, доставляющие всё – от продуктов до ресторанных блюд, и регулярно тратим деньги, чтобы избежать выполнения самых обычных повседневных дел. Эти расходы накапливаются, превращаются в привычки и в конечном итоге становятся частью семейного бюджета, словно от них невозможно отказаться.
А потом мы удивляемся, почему всё так дорого стоит.
Политики обнаружили, что слово «доступность» – полезный лозунг для предвыборных кампаний. Оно превращает любое финансовое недовольство в обвинение правительства и дает каждому разочарованному избирателю возможность найти виноватого в Вашингтоне. Политические обещания всегда сводятся примерно к одному и тому же: снижение цен, повышение зарплат и правительство, которое снова сделает жизнь доступной по средствам. Но другая сторона семейного бюджета почти никогда не становится предметом обсуждения. Что американцы решили считать для себя необходимым? Какая часть их доходов уходит на действительно необходимые вещи, а какая – на поддержание образа жизни, который предыдущие поколения сочли бы необычайной роскошью? Политики охотно спорят о том, сколько стоят товары и услуги. Гораздо меньше их интересует вопрос о том, что именно люди ожидают покупать.
Доставка еды – далеко не какое-то малоизвестное излишество. Согласно опросу YouGov, проведенному в январе 2025 года, 28,2 процента американцев пользовались приложениями для доставки еды как минимум раз в неделю. Среди представителей поколения Z и миллениалов таких было почти двое из пяти. Опрос Университета Пердью показал, что примерно две трети потребителей хотя бы раз пользовались приложениями для заказа еды на вынос или с доставкой. То, что изначально было лишь периодическим удобством, стало привычной частью питания во многих американских семьях.
Каждая отдельная покупка является частью более общего семейного бюджета. Доставка ресторанной еды сопровождается дополнительными сборами и чаевыми. Доставка продуктов обходится дороже из-за услуги, которую раньше человек выполнял самостоятельно, отправляясь за покупками. Развлечения предоставляются через многочисленные платные подписки. Мобильная связь, доступ в интернет, платежи за устройства, игровые подписки и премиальные телевизионные пакеты создают постоянный поток ежемесячных обязательных расходов.
По оценкам издания Reviews.org, в 2025 году американцы тратили в среднем почти 280 долларов в месяц на интернет, мобильную связь, телевидение и стриминговые сервисы. Это более 3 300 долларов в год. Некоторые из этих услуг полезны и даже необходимы. Другие же являются личным выбором. Это различие имеет значение, поскольку одно и то же количество денег невозможно потратить дважды.
Посмотрим, как эти расходы множатся. Смартфон теперь уже не просто телефон. К нему прилагаются контракт на обслуживание, тарифный план с мобильным интернетом, страховка, аксессуары и соблазн обновлять устройство каждые несколько лет. Телевизор превращается в портал доступа к нескольким стриминговым подпискам. Игровая приставка влечет за собой покупку игр, оплату онлайн-членства и дополнительные расходы. Каждая такая трата по отдельности может казаться вполне приемлемой. Но вместе они создают постоянную нагрузку на семейный бюджет. При покупке люди всё чаще ориентируются на размер ежемесячного платежа, уделяя значительно меньше внимания общей стоимости за год.
Пятьдесят лет назад обычная американская семья обходилась гораздо меньшим количеством регулярных расходов. Был телефон, которым, как правило, пользовалась вся семья. Был телевизор – часто всего один на весь дом – и программы эфирного телевидения. Люди сами ходили в магазины, готовили ужин и покупали многие предметы домашнего обихода сразу, без рассрочки. Они развлекали себя радио, грампластинками, походами в кино, посещением библиотек и мероприятиями по соседству. Жизнь, конечно, не была бесплатной, а 1970-е годы тоже принесли немало экономических трудностей. Но семейный бюджет не был обременен таким количеством подписок, электронных устройств, служб доставки и оплачиваемых в рассрочку удобств.
Разница заключается не просто в технологическом прогрессе. Она состоит в том, что необязательные покупки превратились в неотъемлемые, как принято считать, атрибуты повседневной жизни.
Формирование семей также изменило экономическую ситуацию. В 1976 году люди, как правило, вступали в брак в более молодом возрасте, и супружеские пары чаще создавали совместное домашнее хозяйство. Два дохода могли обеспечивать один дом, оплачивать один комплект коммунальных услуг и общие транспортные расходы. Сегодня всё больше взрослых людей живут самостоятельно, причем зачастую на протяжении более длительного времени. По данным Бюро переписи населения США, доля домохозяйств, состоящих из одного человека, выросла с 19 процентов от общего числа домохозяйств в 1974 году до 29 процентов в 2024 году. Средний возраст вступления в первый брак увеличился с 23,1 до 30,2 года у мужчин и с 21,1 до 28,6 года у женщин. Двум людям, живущим отдельно друг от друга, приходится каждому самостоятельно оплачивать жилье, коммунальные услуги, мебель, бытовую технику и транспорт. Это вполне законный личный выбор, но он имеет экономические последствия.
Финансирование потребительских расходов ускорило эту трансформацию. Раньше при покупке товара в рассрочку покупатель должен был внести первоначальный взнос, делать регулярные платежи и ждать, пока товар не будет полностью оплачен, прежде чем забрать его домой. Такая система устанавливала простое правило финансовой дисциплины: если ты не можешь позволить себе что-то купить, придется подождать.
Сегодня товар сразу оказывается у покупателя дома, а платежи следуют за ним. Купи сейчас – заплати позже. Возьми телефон в рассрочку. Увеличь срок автомобильного кредита. Разбей стоимость покупки на несколько платежей. Приемлемый ежемесячный платеж может создать впечатление, что дорогая покупка вполне доступна, даже если ее общая стоимость говорит об обратном.
Такой подход распространяется не только на потребителей. Производители занимают деньги для выпуска товаров, дистрибьюторы финансируют товарные запасы, а розничные продавцы несут расходы на закупленный товар, ожидая его продажи. Деньги, вложенные в товарные запасы, – это деньги, недоступные для других целей. Заемные средства предполагают выплату процентов, но даже собственный капитал компании имеет альтернативную стоимость. Чем дольше деньги остаются вложенными в товар до того, как он начнет приносить прибыль, тем дороже обходится такая операция. Эти расходы проходят через всю цепочку поставок и в конечном итоге отражаются на ценах, которые платят потребители. Стоимость денег не ограничивается процентами, указанными в выписке по потребительскому кредиту.
Ничто из этого не делает жилье, медицинское обслуживание, образование, страхование или продукты питания дешевле. Это реальные финансовые проблемы, и к семьям, которые с ними борются, следует относиться со всей серьезностью. Расходы на жилье могут полностью поглотить семейный бюджет. Медицинские счета способны уничтожить накопления. Образование может оставить молодых людей с долгами еще до того, как они успеют по-настоящему начать карьеру. Инфляция снизила покупательную способность зарплат.
Но эти обстоятельства не объясняют каждый доллар, исчезающий с банковского счета семьи. И они не освобождают нас от необходимости анализировать собственные решения, на которые уходят деньги, оставшиеся после оплаты предметов первой необходимости. Государственная политика может влиять на стоимость дома или галлона бензина. Но она не может объяснить каждую подписку, плату за доставку, покупку нового устройства в кредит или дополнительный сбор за удобство, появляющиеся в ежемесячной банковской выписке.
Целое поколение может сталкиваться с ростом стоимости жизни и одновременно делать выбор в пользу такого образа жизни, который еще больше увеличивает эти расходы. И то и другое может быть правдой одновременно. Признание одного обстоятельства не требует отрицания другого. Однако политические дебаты побуждают американцев видеть себя исключительно жертвами роста цен, а не потребителями, чьи собственные ожидания и решения также формируют их финансовое положение.
Женщина, купившая сэндвич за 32 доллара, имела полное право распоряжаться своими деньгами так, как считала нужным. Но эта покупка иллюстрирует более серьезную проблему. Когда удобство становится привычной необходимостью, когда кредиты заменяют накопления, а необязательные расходы перестают отличаться от действительно необходимых, возникающее финансовое давление легко принять за нечто, совершенно не зависящее от личного выбора.
Политики могут обещать сделать жизнь более доступной. Они могут спорить о ценах, зарплатах, налогах и государственных расходах. Но ни одна администрация не способна сделать доступным любой образ жизни, и никакой предвыборный лозунг не отменит элементарную арифметику семейного бюджета. Пока мы не будем готовы пересмотреть свои ожидания относительно того, на что должны уходить наши доходы, мы так и будем путать стоимость жизни с расходами на тот образ жизни, который сами выбрали.
Стоимость жизни – это такая же реальность, как и стоимость того образа жизни, который мы выбираем для себя.
Перевод Рины Марчук
Эта рассылка с самыми интересными материалами с нашего сайта. Она приходит к вам на e-mail каждый день по утрам.